Citește știri


 0 comentarii


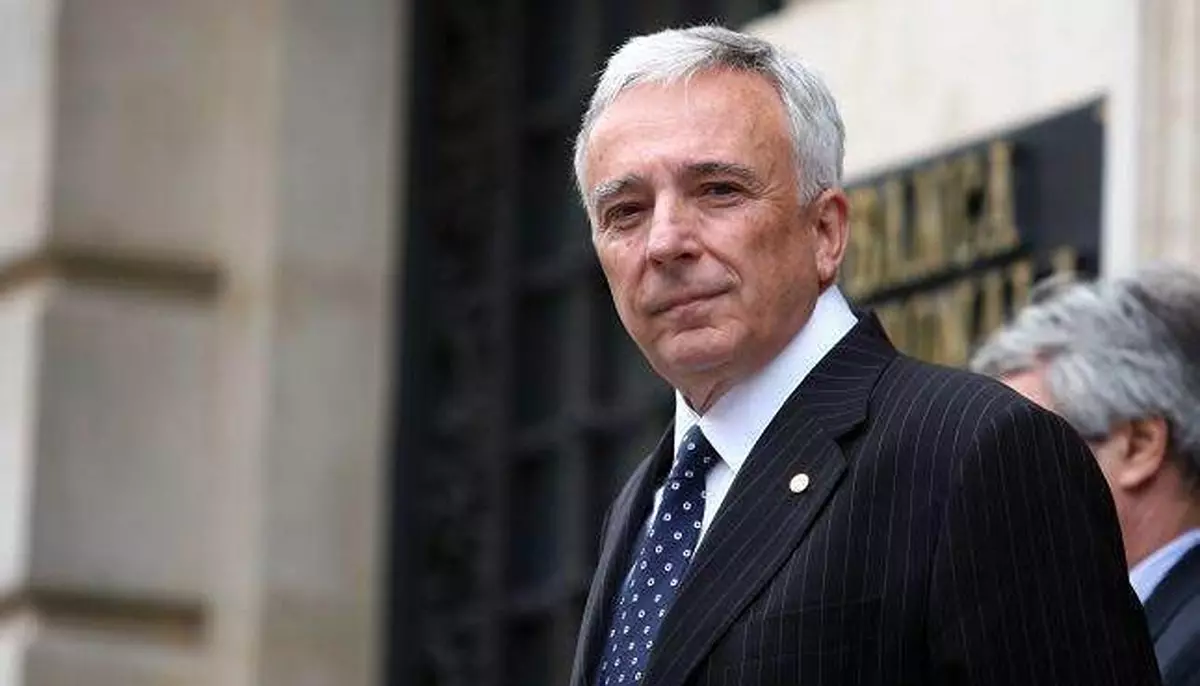
 Mugur Isărescu spune că România nu are nevoie de FMI. Ratingul este la un pas de categoria speculativă. Sursa foto: facebook
 Adaugă-ne ca sursă preferată în Google
Guvernatorul BNR a explicat, în conferința din 16 noiembrie, de ce discuțiile despre revenirea FMI nu reflectă situația actuală. România dispune de rezerve valutare importante și continuă să se împrumute de pe piețele de capital.
La începutul lunii octombrie, S&P a menținut calificativul României la BBB-, ultima treaptă din categoria recomandată investițiilor. Perspectiva a rămas negativă.
De ce nu este România în situația unui acord cu FMI
Isărescu separă criza valutară de nevoia obișnuită de finanțare a statului. „Fondul vine când avem o criză valutară și nu avem rezerve. Nu este cazul României.” Guvernatorul consideră că rezerva existentă oferă un sprijin important stabilității financiare.
Banii împrumutați de la FMI într-un program de asistență financiară ar răspunde unei situații diferite de finanțarea curentă a deficitului. Rezervele BNR sunt active externe administrate de banca centrală. Ele nu reprezintă un cont din care Ministerul Finanțelor poate plăti salarii, pensii sau lucrări de infrastructură.
Bugetul are nevoie de venituri fiscale, fonduri europene, investiții și acces la creditorii care cumpără titlurile de stat. Un împrumut disponibil astăzi poate deveni sensibil mai scump dacă percepția de risc se deteriorează.
Guvernatorul insistă și asupra relației cu instituțiile internaționale. „În situaţia actuală avem acord cu Uniunea Europeană. Avem ţinte de deficit.” Este vorba despre angajamentele de ajustare bugetară, nu despre un acord de finanțare cu FMI.
Ratingul BBB- este ultima treaptă înainte de categoria speculativă
Calificativul BBB- atribuit României de S&P se află imediat deasupra categoriei speculative, cunoscute pe piețe drept „junk”. Agenția avertizează asupra riscurilor legate de deficit, nevoile mari de finanțare externă și încrederea investitorilor. O perspectivă negativă nu înseamnă automat retrogradare, dar semnalează vulnerabilități pe care statul trebuie să le corecteze.
Analistul economic Adrian Codîrlașu apreciază că ajustarea fiscală trebuie continuată chiar dacă efectele asupra activității economice nu vor fi spectaculoase. „Pe fondul acestei consolidări, nu vor exista creşteri economice spectaculoase, dar vom evita o criză financiară. Aşa am merge către sustenabilitate.”
O coborâre sub pragul recomandat investițiilor ar putea limita accesul la unele categorii de investitori instituționali. Fondurile cu mandate restrictive pot fi obligate să reducă deținerile sau să nu cumpere noi obligațiuni. Consecința posibilă este o cerere mai mică pentru titlurile românești și randamente mai mari cerute la emisiunile viitoare.
Riscul s-ar putea transmite și către costul capitalului pentru bănci și companiile românești.
Deficitul costă chiar și atunci când este redus
În primele șapte luni, reducerea deficitului a oferit un semnal pozitiv creditorilor. Codîrlașu remarcă această corecție, dar atrage atenția că ea nu rezolvă problema structurală. „E o performanță că a scăzut atât deficitul. Cheltuielile de personal au scăzut cu 4%, iar asta este o corecție importantă.”
Deficitul înseamnă că statul cheltuiește mai mult decât încasează. Diferența trebuie acoperită prin împrumuturi, iar datoriile ajunse la scadență trebuie refinanțate. În plus, dobânzile aferente împrumuturilor contractate anterior continuă să fie plătite chiar dacă deficitul anual scade.
De aceea, un deficit de 6% din PIB nu înseamnă că datoria încetează să crească. Pentru stabilizare contează costul mediu al împrumuturilor, ritmul economiei și soldul primar, calculat fără cheltuielile cu dobânzile. Când economia stagnează, corectarea datoriei devine mai dificilă.
Isărescu pune accentul pe păstrarea încrederii înainte de următoarele decizii bugetare. „Noi avem 60 de miliarde rezerve. Să ne mai crească? De ce? Avem nevoie de credibilitate, buget sănătos, relații bune cu agențiile de rating.” Mesajul său arată că rezervele valutare și finanțarea deficitului rezolvă probleme diferite.
Fondurile europene pot susține economia, dar nu înlocuiesc reformele
Pentru 2027, presiunea vine și din perspectiva diminuării fluxurilor extraordinare asociate PNRR. Banii europeni au susținut investițiile, dar nu pot compensa permanent cheltuieli curente peste posibilitățile bugetului. Proiectele întârziate riscă să pună și mai multă presiune pe finanțarea din resurse interne.
Analistul Codîrlașu descrie efectul investițiilor asupra activității economice. „Pare că a fost un anumit reviriment al economiei. Aș pune-o pe investițiile datorate PNRR.” În lipsa unor proiecte realizate la timp, creșterea economică ar putea pierde unul dintre puținii factori de susținere.
El anticipează și dificultăți la construirea bugetului următor, când dispar anumite încasări europene. „O să dispară o mare parte din banii europeni, dacă nu mai încasăm nimic din PNRR.” Analistul se referă la încheierea actualului mecanism de finanțare, nu la dispariția tuturor fondurilor europene disponibile României.
Fondurile europene sunt importante și pentru că reduc nevoia de a împrumuta bani pentru investiții. Totuși, contribuția lor depinde de respectarea jaloanelor, de capacitatea instituțiilor de a executa proiectele și de calendarul decontărilor.
Ce ar plăti populația dacă statul s-ar împrumuta mai scump
O majorare a randamentelor obligațiunilor înseamnă, în timp, cheltuieli mai mari cu dobânzile bugetare. Aceste plăți concurează cu alte priorități, inclusiv infrastructura, sănătatea sau educația. Guvernul ar avea mai puțin spațiu pentru investiții și pentru reducerea taxelor.
Companiile ar putea resimți costuri de finanțare mai mari, mai ales dacă băncile devin mai prudente. Cursul leului poate fi afectat de ieșiri de capital și de schimbarea percepției investitorilor. Niciunul dintre aceste efecte nu este automat, iar intensitatea depinde de reacția autorităților și de contextul extern.
Isărescu amintește că dialogul tehnic cu FMI este permanent, chiar în absența unui program de împrumut. „Banca Națională are legături permanente cu Fondul Monetar Internațional. Schimbăm informații, opinii și așa mai departe.” Prezența unei misiuni de consultare nu reprezintă dovada pregătirii unui acord de asistență financiară.
În următoarele luni, testele României vor fi atingerea țintei de deficit, adoptarea unui buget credibil pentru 2027 și continuarea împrumuturilor în condiții suportabile. FMI rămâne o posibilitate pentru situații de criză, nu soluția la orice problemă bugetară. Miza imediată este ca România să își poată finanța singură obligațiile, fără ca fiecare nou împrumut să devină mai costisitor.
 Recomandări Business Edge
 Ultimele știri