 Citește știri


 0 comentarii


 Sursa foto: Pexels
 Adaugă-ne ca sursă preferată în Google
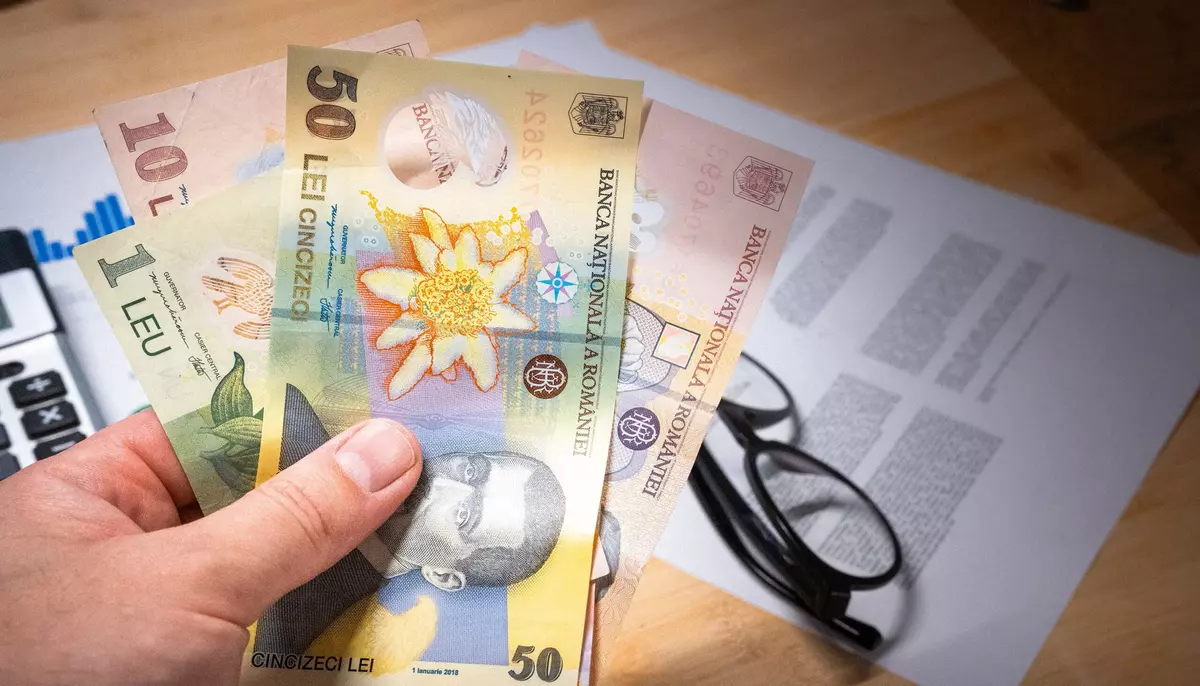
În iunie, datoria guvernamentală era de 1.197 miliarde de lei și reprezenta 60% din PIB. O lună mai târziu, valoarea crescuse cu aproape opt miliarde de lei. Datoria pe termen mediu și lung ajunsese la 1.144 miliarde de lei, iar cea pe termen scurt la 60,54 miliarde.
Titlurile de stat reprezintă cea mai mare parte a acestei datorii, cu peste 961 miliarde de lei. Împrumuturile directe însumează alte 219,4 miliarde de lei. Expunerea este împărțită aproape egal între datoria internă și cea externă. Problema nu este că statul se împrumută. Aproape toate statele fac acest lucru. Diferența o fac destinația banilor, capacitatea economiei de a genera venituri pentru rambursare și prețul pe care investitorii îl cer pentru a finanța statul.
Pragul de 60% nu este doar o cifră într-un tabel
Nivelul de 60% din PIB este consacrat în regulile fiscale europene și apare și în legislația românească. Legea responsabilității fiscal-bugetare obligă statul să adopte măsuri pentru readucerea datoriei pe o traiectorie descendentă atunci când acest nivel este depășit.
Mai mult, legislația internă construiește un mecanism gradual încă de la niveluri mai mici ale datoriei. Peste anumite praguri apar obligații privind controlul cheltuielilor, inclusiv asupra salariilor din sectorul public și asistenței sociale. Odată trecut nivelul de 60%, măsurile aferente pragurilor precedente trebuie menținute.
Adrian Negrescu, analist economic, vede însă problema dincolo de reperul juridic. „Datoria publică reprezintă o problemă pe care nu o mai putem amâna. E ca o piatră de moară”, spune el.
Imaginea este cu atât mai importantă cu cât datoria nu este așteptată să se oprească imediat. Estimările Ministerului Finanțelor indică 61,8% din PIB la finalul acestui an, 63,3% în 2027 și 63,9% în 2028. Abia ulterior ar urma o coborâre, dacă ajustarea deficitului continuă. Comisia Europeană vede o traiectorie apropiată. În evaluarea sa, datoria ar ajunge la 61,6% din PIB în 2026 și la 63,4% în 2027. Pe termen mediu, riscurile sunt considerate ridicate.
România trebuie să împrumute bani și ca să plătească datoriile vechi
O parte importantă a discuției este adesea ratată. Statul nu se împrumută doar pentru deficitul anului în curs. În fiecare an ajung la maturitate titluri și credite luate în trecut, iar acestea trebuie rambursate. De cele mai multe ori, statul nu scoate suma integrală din veniturile curente. Emite datorie nouă și folosește banii pentru a rambursa obligațiile ajunse la scadență. Acest proces se numește refinanțare și este normal pentru un stat.
Devine însă problematic atunci când datoria care trebuie refinanțată este tot mai mare, iar dobânzile noilor împrumuturi sunt ridicate. „Ritmul de plată a datoriei nu mai e sustenabil. Nu e un scenariu din 2035”, avertizează analistul Negrescu.
Pentru perioada 2027-2030, volume foarte mari de datorii ajung la maturitate. Asta înseamnă că Ministerul Finanțelor trebuie să găsească permanent cumpărători pentru noi titluri de stat. Orice deteriorare a încrederii investitorilor se poate traduce rapid în dobânzi mai mari. România nu trebuie, așadar, doar să reducă deficitul. Trebuie simultan să refinanțeze un stoc de datorii de peste 1.200 miliarde de lei.
Dobânda devine mai importantă decât procentul de 60%
Există state europene cu datorii de peste 100% din PIB care se finanțează mai ieftin decât România. Asta arată de ce simpla comparație între procente poate induce în eroare. Investitorii nu se uită doar la cât datorează o țară. Analizează creșterea economică, veniturile bugetare, stabilitatea politică, deficitul, moneda, inflația și probabilitatea ca guvernul să respecte traiectoria fiscală promisă.
Analistul economic Adrian Codîrlașu spune că modelul ultimilor ani și-a atins limitele. „Cred că modelul de creștere pe care l-am avut în ultimii ani a ajuns la final. Am crescut prin deficite mari, pe datorie”, spune Adrian Codîrlașu.
Randamentele titlurilor românești cu maturitate în jur de zece ani au rămas în această perioadă în zona de 7%. Diferența față de statele percepute drept mai sigure reprezintă, în esență, prima suplimentară pe care România trebuie să o plătească pentru risc.
Această diferență ajunge în buget. O datorie mai mare înmulțită cu dobânzi mari înseamnă o factură tot mai greu de ignorat. „Disciplina cheltuielilor rămâne esențială. În același timp, costul datoriei nu e un detaliu”, explică Adrian Codîrlașu.
Cheltuielile cu dobânzile au depășit 40 de miliarde de lei numai în primele șapte luni ale anului. Asta reprezintă bani care nu reduc principalul datoriei. Sunt pur și simplu costul utilizării banilor împrumutați.
Deficitul alimentează datoria chiar când statul încearcă să o controleze
Diferența dintre deficit și datorie este simplă. Deficitul arată cât îi lipsește statului într-un an pentru a-și acoperi cheltuielile din venituri. Datoria reprezintă obligațiile acumulate în timp.
Atunci când bugetul rămâne pe deficit, necesarul trebuie finanțat. În cea mai mare parte, soluția este împrumutul. Astfel, deficitele persistente împing în sus stocul datoriei, chiar dacă într-un anumit an execuția bugetară se îmbunătățește.
Codîrlașu rezumă mecanismul foarte direct: „Orice deficit îl adăugăm la datoria publică. Deci vom mai adăuga încă 6-6,5% la datoria publică anul acesta”, spune analistul economic.
România a redus puternic deficitul față de nivelul din 2024, dar ajustarea nu este terminată. Guvernul trebuie să continue consolidarea fiscală într-o economie care crește foarte puțin și în care consumul a început să dea semne de slăbiciune.
Aici apare una dintre cele mai dificile probleme. Reducerea rapidă a cheltuielilor poate frâna economia. Majorarea taxelor poate face același lucru. Dar menținerea unui deficit foarte mare împinge datoria și dobânzile mai sus.
Dobânzile încep să concureze cu investițiile
O datorie publică poate fi mult mai ușor de susținut dacă banii împrumutați finanțează infrastructură sau investiții care măresc capacitatea economiei. O autostradă care reduce timpul de transport sau o rețea energetică modernizată poate genera beneficii economice timp de decenii.
Situația este diferită când împrumuturile acoperă în principal diferența dintre veniturile curente și cheltuielile curente. Factura rămâne, dar activul care ar trebui să producă venituri suplimentare în viitor lipsește.
Adrian Negrescu atrage atenția tocmai asupra costului acumulat în buget. „Problemele structurale rămân. Dobânzile plătite de stat au depășit deja 40 de miliarde de lei în primele șapte luni”, consideră el.
Aici apare efectul de „înghesuire” a bugetului. Dobânzile sunt cheltuieli greu de redus printr-o decizie politică. Statul poate amâna un proiect, poate îngheța angajări sau poate reduce o subvenție. Nu poate decide pur și simplu că nu mai plătește dobânda la obligațiunile emise. Cu cât această componentă crește, cu atât partea flexibilă a bugetului devine mai mică.
De ce ratingul de țară contează și pentru oamenii care nu cumpără titluri de stat
Evaluările agențiilor de rating pot părea o discuție rezervată investitorilor. În realitate, ele pot influența costul întregii economii.
România se află la limita inferioară a categoriei recomandate investițiilor în evaluările marilor agenții, iar perspectiva negativă obligă autoritățile să păstreze credibilitatea ajustării fiscale. O deteriorare a percepției de risc ar putea împinge în sus randamentele cerute de investitori.
Codîrlașu arată că păstrarea ratingului nu rezolvă singură problema: „Nu e însă victoria finală. Ratingul e pe ultima treaptă investment grade, iar perspectiva negativă spune clar: 2027-2028 și credibilitatea consolidării fiscale rămân testul.”
Dobânzile mai mari plătite de stat nu rămân izolate în Ministerul Finanțelor. Ele influențează costul banilor în economie, concurează cu sectorul privat pentru resurse și pot menține presiunea asupra taxelor.
Pentru contribuabil, transmiterea este indirectă, dar reală. Dacă statul trebuie să aloce o parte tot mai mare din venituri pentru serviciul datoriei, are mai puțin spațiu pentru alte cheltuieli sau trebuie să găsească venituri suplimentare.
România nu trebuie să achite mâine 1.205 miliarde de lei
Cifra datoriei poate induce și o altă concluzie greșită. Cele 1.205 miliarde de lei nu reprezintă o factură care vine integral la scadență anul viitor. Obligațiile sunt împărțite pe maturități și sunt refinanțate permanent.
Riscul apare din dinamică. Dacă economia crește, deficitul scade și dobânzile se reduc, o datorie relativ mare poate deveni mai ușor de administrat. Dacă economia stagnează, deficitul rămâne ridicat și refinanțarea se face scump, povara crește chiar fără un șoc financiar. Acesta este motivul pentru care pragul de 60% nu trebuie tratat nici ca o catastrofă instantanee, nici ca o cifră lipsită de importanță.
România are încă acces la piețe, emite datorie și își refinanțează obligațiile. Problema este prețul și direcția. Dacă datoria continuă să urce spre 63-64% din PIB, în timp ce dobânzile rămân ridicate, tot mai mult din buget va fi folosit pentru trecut.
Iar adevărata miză nu este dacă România poate găsi bani pentru următoarea emisiune de obligațiuni. Este dacă economia poate crește suficient de repede încât datoria să nu ajungă să stabilească, în locul Guvernului, unde mai pot fi cheltuiți banii publici.
 Recomandări Business Edge
 Ultimele știri