Citește știri


 0 comentarii


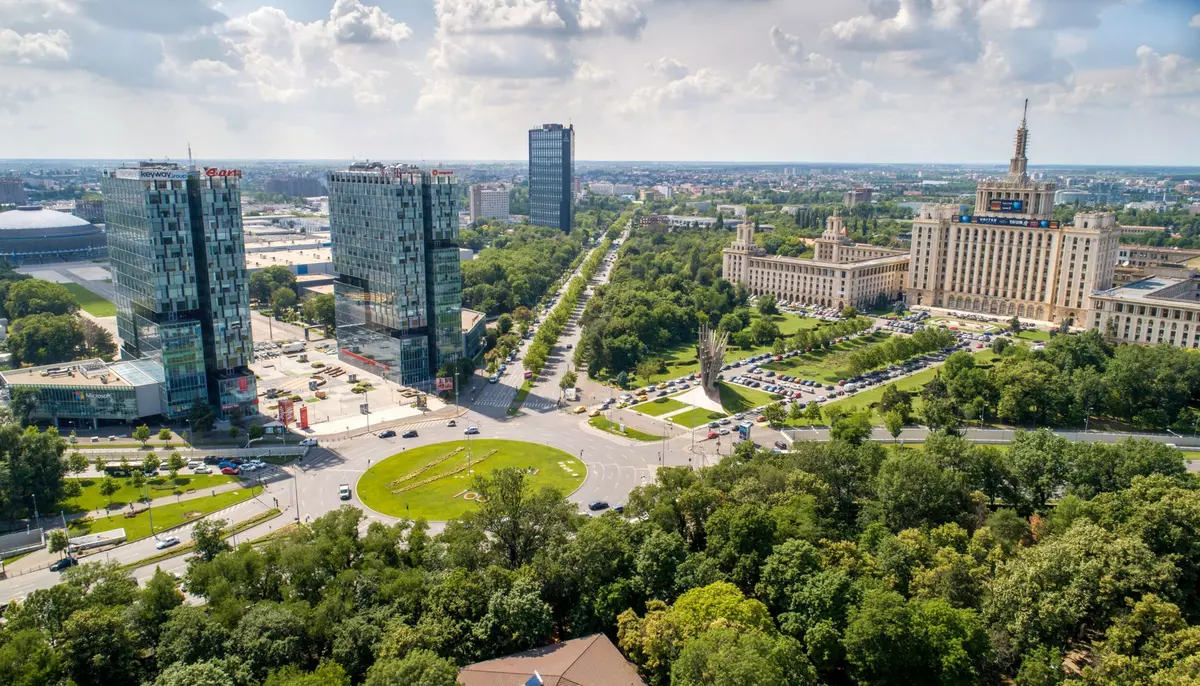
 Bucureștiul rămâne pe locul 30 în clasamentul investițiilor imobiliare Sursa foto: Pexels
 Adaugă-ne ca sursă preferată în Google
Raportul Emerging Trends in Real Estate Europe 2027, elaborat de PwC și Urban Land Institute (ULI), analizează perspectivele investițiilor imobiliare pe continent. Studiul urmărește condițiile economice și factorii care influențează deciziile investitorilor.
Piața imobiliară europeană traversează o perioadă de ajustare, iar redresarea investițiilor depinde de mai mulți factori economici. Interesul investitorilor se îndreaptă către proprietăți și sectoare care pot genera venituri stabile pe termen lung.
Bucureștiul are a doua cea mai mare creștere economică prognozată dintre orașele analizate
Cu un scor de 0,33, Bucureștiul depășește doar Istanbulul și Sofia în clasamentul atractivității pentru investiții imobiliare. Budapesta ocupă poziția 29, Praga se află pe locul 22, iar Varșovia pe 12. Capitala României are însă o creștere economică estimată la 3,5% anual în perioada 2027-2029. Este a doua cea mai ridicată prognoză dintre orașele incluse în raport, după Dublin, cu 4%.
Perspectivele economice favorabile nu sunt suficiente pentru a compensa problemele pieței imobiliare. Valoarea tranzacțiilor s-a redus la jumătate, până la aproximativ 200 de milioane de euro, între octombrie 2025 și septembrie 2026. În plus, populația Bucureștiului ar urma să scadă anual cu 0,7%, al doilea cel mai accentuat declin după Atena. „Totuși, ca să urcăm în clasament, avem nevoie de o piață mai lichidă, cu mai multe tranzacții și proiecte de calitate”, a declarat Amoros Avramia, director PwC România.
Investitorii europeni rămân prudenți în privința redresării pieței imobiliare
Revenirea sectorului imobiliar european ar putea fi mai lentă decât estimările anterioare. Doar 42% dintre profesioniștii consultați anticipează îmbunătățirea mediului de afaceri în următoarele 12 luni. Pentru 2027, investitorii urmăresc în principal stabilitatea veniturilor din chirii și eficientizarea administrării proprietăților. Creșterea generalizată a prețurilor nu mai reprezintă principala sursă de câștig.
Totuși, 47% dintre respondenți estimează majorarea investițiilor imobiliare în următorii doi ani, în timp ce 15% prevăd o reducere. Investitorii privați compensează prudența fondurilor de pensii și a companiilor de asigurări. În același timp, accesul la finanțare ar putea deveni mai favorabil.
Infrastructura reprezintă principala alternativă pentru plasarea capitalului, potrivit unui respondent din trei. În evaluarea oportunităților, investitorii acordă o importanță mai mare amplasării clădirilor, calității chiriașilor și predictibilității veniturilor. Riscurile geopolitice, costurile de construcție și dobânzile rămân principalele preocupări pentru anul viitor.
Centrele de date și infrastructura energetică atrag interesul investitorilor
Centrele de date ocupă prima poziție în clasamentul sectoarelor imobiliare cu cele mai favorabile perspective. Urmează infrastructura energetică, inclusiv proiectele solare, eoliene și capacitățile de stocare. Sectorul rezidențial are, de asemenea, o importanță tot mai mare. Șase dintre primele zece categorii de investiții sunt destinate locuirii, inclusiv căminele studențești și locuințele pentru vârstnici.
Interesul reflectă dificultățile de acces la locuințe, considerate cea mai importantă problemă a orașelor europene în următorul deceniu. Hotelurile revin între primele zece sectoare pentru prima dată în ultimii zece ani. Piața spațiilor logistice ar putea începe o nouă etapă de creștere, susținută inclusiv de majorarea cheltuielilor pentru apărare.
În schimb, perspectivele clădirilor de birouri diferă semnificativ. Proprietățile moderne din zonele centrale continuă să atragă investitori, în timp ce birourile periferice și parcurile de afaceri ocupă ultimele poziții. Pentru România, principalele oportunități sunt asociate energiei, digitalizării, sectorului rezidențial și logisticii. Totuși, disponibilitatea limitată a proprietăților și apropierea de conflictul din Ucraina afectează atractivitatea Europei Centrale și de Est.
Londra conduce clasamentul european, iar Varșovia atrage investiții în creștere
Londra rămâne cel mai atractiv oraș european pentru investiții imobiliare, pentru al șaselea an consecutiv. Madrid și Paris completează podiumul. München avansează pe poziția a patra și devine cel mai bine clasat oraș din Germania. Milano ocupă locul cinci, iar Lisabona intră între primele zece, potrivit PwC.
În Europa Centrală și de Est, Varșovia se remarcă prin lichiditatea ridicată a pieței. Investițiile imobiliare din Polonia au totalizat 4,8 miliarde de euro în primele nouă luni din 2026. Valoarea reprezintă o creștere de 77% față de perioada corespunzătoare a anului trecut.
Digitalizarea influențează tot mai mult activitatea companiilor imobiliare. Potrivit raportului, 82% dintre respondenți utilizează inteligența artificială, însă deficitul de personal calificat limitează adoptarea tehnologiei. În domeniul sustenabilității, 53% dintre respondenți consideră că adaptarea clădirilor la riscurile climatice va câștiga importanță în 2027.
 Recomandări Business Edge
 Ultimele știri