Citește știri


 0 comentarii


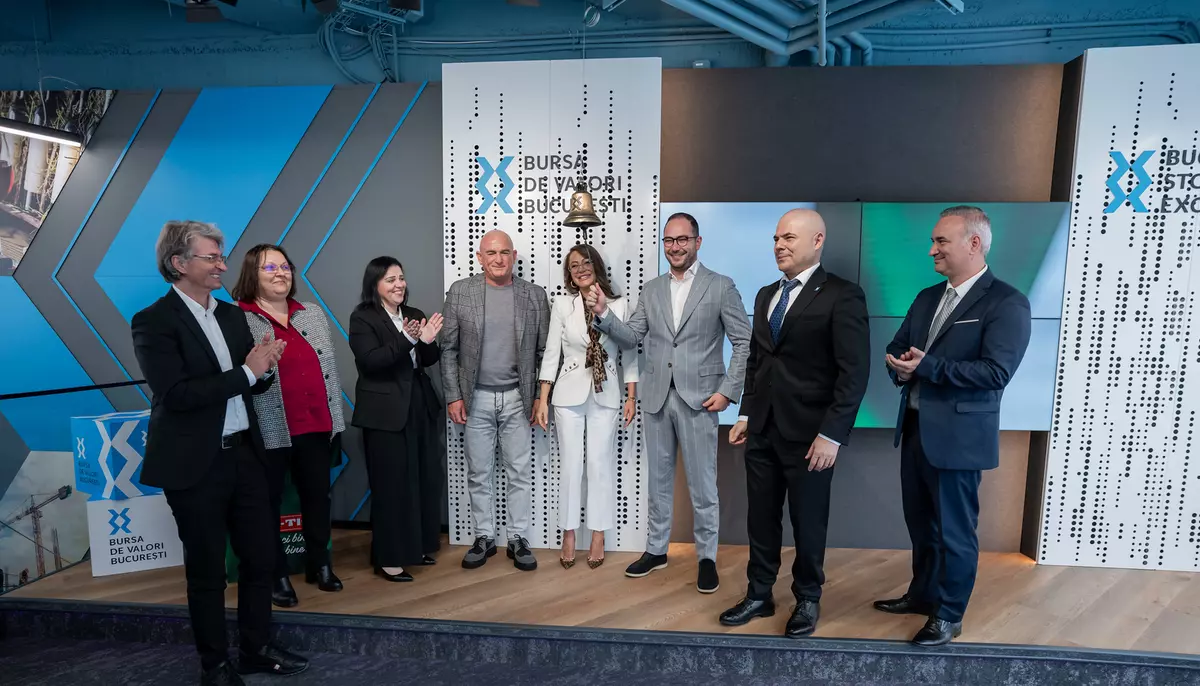
 Cum se prezintă Cris-Tim la un an de la anunțarea listării pe BVB. Compania și-a majorat prognoza de profit cu 18,6%. Sursa foto: BVB
 Adaugă-ne ca sursă preferată în Google
În urmă cu un an, Cris-Tim Family Holding, unul dintre veteranii industriei agroalimentare locale, își anunța oficial intenția de a se lista pe Piața Reglementată a Bursei de Valori București. Compania activa deja de peste trei decenii pe piață, interval în care a evoluat de la o afacere antreprenorială de familie la poziția de lider pe piețele locale de mezeluri și ready-meals (mâncăruri gata preparate).
Anunțul a reprezentat o premieră pentru bursa de la București – Cris-Tim a fost prima companie din sectorul alimentar românesc care își propunea să intre pe Piața principală a BVB. Un prim test pe care l-a trecut cu succes.
Un IPO cu suprasubscriere de 42 de ori
După aprobarea prospectului de către ASF, Oferta Publică Inițială (IPO) s-a derulat în perioada 17-29 octombrie 2025. Investitorii individuali, care au beneficiat de un discount de 5% în primele patru zile, au generat o cerere masivă, tranșa de retail înregistrând un nivel record de subscriere de 42 de ori.
După realocarea a 5% din acțiuni din tranșa pentru investitorii instituționali, nivelul s-a redus la 32 de ori, indicele de alocare rezultat fiind de aproximativ 0,031. Free-float-ul a fost stabilit la 34,48% din acțiuni.
Valoarea IPO-ului a fost de 454,35 milioane de lei (89,3 milioane de euro). Acțiunile companiei au intrat la tranzacționare sub simbolul CFH, iar capitalizarea la prețul ofertei publice de 16,5 lei/acțiune a fost de 1,33 miliarde de lei (261,3 milioane de euro).
În urma finalizării ofertei, fondatorii companiei, Radu și Cristina Timiș, au păstrat, prin intermediul Rangeglow Limited, pachetul majoritar de 65,49% din capitalul social. În structura acționariatului au intrat însă nume importante, precum Fondul de Pensii Privat NN, cu 7,61%, și Banca Europeană pentru Reconstrucție și Dezvoltare (BERD), cu 5,01%. Per total, investitorii instituționali dețin 30,92%.
2025, un an cu rezultate solide
Decizia listării a fost luată într-un an în care Cris-Tim a înregistrat o creștere solidă a veniturilor și a profitabilității.
Astfel, în 2025 veniturile consolidate din contractele cu clienții au atins 1,15 miliarde de lei, mai marei cu 3% față de anul anterior. Segmentul Mezeluri, principala direcție de business a companiei, a generat venituri de 1,01 miliarde de lei (+5% YoY), iar cel de Ready Meals – de 124,7 milioane lei (+18% YoY).
Profitabilitatea a depășit ritmul de creștere al veniturilor. EBITDA consolidată a urcat cu 11% față de 2024, ajungând la 185,2 milioane lei și o marjă de 16%. Profitul net a înregistrat un avans de 26%, atingând 110,8 milioane lei și o marjă de 9,6%.
Fondurile atrase prin IPO au permis reechilibrarea bilanțului. Astfel, de la o rată de 140% a datoriei nete raportată la capitalurile proprii, la finalul anului trecut Cris-Tim a ajuns la lichidități totale de aproape 138 de milioane.
Ajustarea BVC în 2026
Evoluția bună din 2025 a continuat și în prima jumătate a acestui an. Astfel, în primul trimestru:
- veniturile au crescut cu 7%, la 268,8 milioane.
- EBITDA a avansat cu 30%, la 50,7 milioane.
- profitul net s-a majorat cu 53%, până la 30,9 milioane.
La sfârșitul semestrului I, Cris-Tim Family Holding a raportat:
- venituri consolidate de 567,4 milioane (+6% YoY).
- EBITDA de 110,7 milioane, în creștere cu 28% și o marjă de 19,5%.
- profit net de 63,6 milioane, mai mare cu 34%, și o marjă de 11,2%.
Îmbunătățirea marjelor s-a datorat în principal scăderii cu peste 6% a cheltuielilor cu materiile prime și eficientizării proceselor de producție.
În acest context, Consiliul de Administrație al companiei a aprobat în august o rectificare a Bugetului de Venituri și Cheltuieli (BVC). Noul buget a introdus o ajustare în scădere cu 2% a veniturilor totale la 1,2 miliarde, dar și o reducere substanțială de 10,7% a costului cu materiile prime. Fapt care a ridicat marja brută estimată la 651,19 milioane lei (+6,9%). Astfel, EBITDA actualizată a fost majorată la aproximativ 238 (+13,8%). În mod similar, profitul brut estimat a fost revizuit în creștere cu 18,6%, la 173,9 milioane.
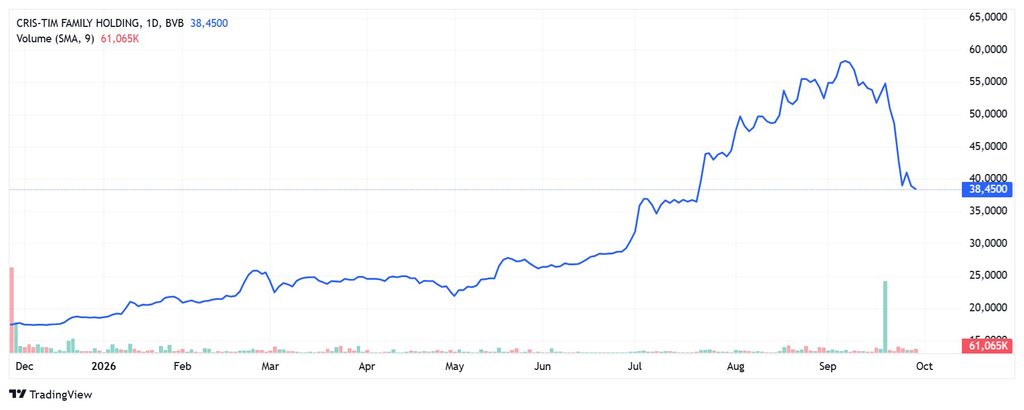
-29,06% la lună, +107,84% anul curent
La aproape 10 luni de la intrarea pe piața principală, acțiunile CFH se tranzacționau la un preț de 38,45 lei (față de 17,46 pe 26 noiembrie 2025, data intrării la tranzacționare pe BVB), iar capitalizarea companiei ajunsese la 3,099 miliarde de lei. Valoarea este net inferioară vârfului atins pe 7 septembrie, când titlurile CFH au atins maximul istoric de 58,3 lei. De altfel, potrivit datelor BVB, în ultima lună trendul este unul negativ, prețul scăzând cu 29,06%. Însă, raportat la anul curent, saltul este de 107,84%, iar indicatorul PER de 27,96.
La acest rezultat au contribuit mai mulți factori. Cum ar fi, de exemplu, remunerarea acționarilor cu un dividend brut total de 0,9626 lei/acțiune, în valoare totală de aproximativ 77,6 milioane lei, și aprecierea valorii acțiunii, la peste două ori prețul ofertei publice.
Un alt element care alimentează interesul acționarilor este planul de investiții de 890 milioane lei pentru perioada 2025-2030. Punctul central al acestui plan îl constituie proiectul Investalim, derulat la platforma industrială din Filipeștii de Pădure. Pentru 2026, compania a bugetat cele mai mari investiții din istoria sa, în valoare totală de 226,8 milioane. Din această sumă, mai mult de trei sferturi (77%) sunt alocate strict proiectului Investalim.
Cum se prezintă imaginea de ansamblu
Dacă tragem linie, la un an de la anunțarea intenției de listare, Cris-Tim Family Holding se prezintă bine – are un grad redus de îndatorare, lichiditate robustă și a demonstrat că poate genera profit.
Există însă, inevitabil, și riscuri. Cum ar fi, de exemplu, volatilitatea prețurilor la materiile prime. Scăderea prețurilor de achiziție din semestrul I nu poate garanta o evoluție similară în a doua jumătate a anului, putând fi doar o evoluție conjuncturală. Într-un asemenea scenariu, rămâne de văzut care va fi evoluția profitului. Pe de altă parte, majorările la energie electrică, gaze naturale și carburanți exercită o presiune constantă asupra cheltuielilor operaționale. La acestea se adaugă riscul de execuție al proiectelor simultane de investiții, care poate genera întârzieri și perturbări ale producției curente.
Nu în ultimul rând, erodarea puterii de cumpărare a consumatorilor atârnă greu în balanță. Scumpirile și modificările în comportamentul de consum pot influența drastic volumele vândute, cu efect direct asupra profitabilității.
La 10 luni de la IPO, noul test pentru companie se mută acum în zona de execuție. Succesul pe termen mediu va depinde direct de randamentul investițiilor derulate prin programul Investalim și de capacitatea managementului de a gestiona riscurile operaționale. Modul în care Cris-Tim va aborda aceste aspecte va arăta dacă actualul declin al acțiunilor pe BVB este doar o corecție conjuncturală sau o reașezare de durată a așteptărilor investitorilor.
 Recomandări Business Edge

 Ultimele știri