Citește știri


 0 comentarii


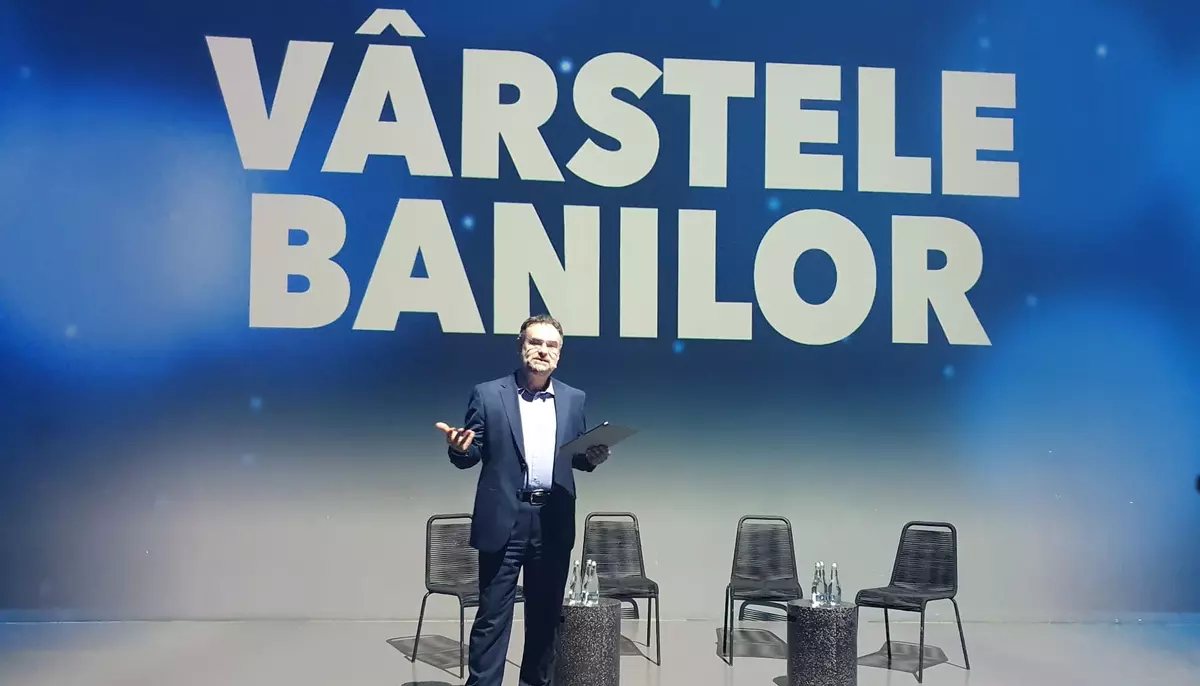
 23% dintre români regretă că nu au făcut economii. Adrian Codirlașu: Inflația a fost cel mai bun profesor de educație financiară. Sursa foto: Arhiva companiei
 Adaugă-ne ca sursă preferată în Google
Aproximativ o treime (36%) dintre români consideră că au atins independența financiară. 15% apreciază că o vor atinge în viitor, iar un procent aproape egal (14%) – că nu vor reuși niciodată. Sunt doar câteva dintre rezultatele studiului național „Vârstele banilor”, realizat de Reveal Marketing Research pentru Asociația CFA România și BCR, care a relevat câteva aspecte interesante asupra relației românilor cu banii, dar și despre nivelul educației financiare.
„Referitor la educația financiară, în ultimii ani am avut cu toții un profesor foarte bun – inflația. 7 din 10 participanți la studiu exact asta spun – inflația le-a schimbat comportamentul de consum, de investiții și modul cum privesc banii. Acesta este un lucru foarte bun, pentru că învățăm și reacționăm la ceea ce se întâmplă. De fapt asta și înseamnă educația financiară – să știm cum să reacționăm la ce se întâmplă sau ce se va întâmpla”, a explicat Adrian Codirlașu, președintele Asociației CFA România, în cadrul evenimentului de lansare a studiului.
Pe ultimul loc la educație, dar primii la încredere
Potrivit datelor prezentate de acesta, există însă și o altă fațetă a educației financiare – doar 13% dintre români au cunoștințe avansate în acest domeniu, față de aproape 50% cât este media în Uniunea Europeană. Procentul ne situează pe ultimul loc în rândul statelor membre, dar și printre vecini. De exemplu, în Bulgaria scorul este de 20%, în timp ce în Ungaria – de 22%. Singurele țări UE în care valoarea este sub 20% sunt Portugalia (16%) și Spania și Grecia, ambele cu câte 19%.
Datele Eurobarometrului arată însă că, deși ne aflăm pe ultimul loc în UE în ceea ce privește cunoștințele economice fundamentale, suntem pe primul atunci când vine vorba de încrederea în propriile competențe financiare. „51%, deci mai mult de jumătate dintre adulți, spun că ei știu mai mult decât ceilalți în ceea ce privește educația financiară. Față de doar 30% în Uniunea Europeană. De aici și nevoia mare de educație financiară”, a subliniat Codirlașu.
Fără credite, dar și fără lichiditate
Pentru a exemplifica această nevoie, președintele CFA România, asociație care anul acesta împlinește 25 de ani, a pornit de la două dintre rezultatele furnizate de studiul „Vârstele banilor”. Astfel, conform sursei citate, doar 23% dintre respondenți au declarat că ar putea să acopere fără probleme, din economiile proprii, o cheltuială neprevăzută de 10.000 de lei. Restul răspunsurilor au fost următoarele:
- 19% au declarat că ar trebui să apeleze la sprijinul familiei.
- 18% – la cardul de credit.
- 17% ar putea acoperi din resursele proprii, dar cu dificultate.
- 10% ar amâna plata.
- 14% nu ar putea să acopere plata.
Pe de altă parte însă, atunci când vine vorba de independența financiară, „56% dintre respondenți au menționat faptul că nu au credite. În același timp, nu există nici lichiditate. Și aici cred că este mult loc de îmbunătățit, pentru că lucrurile acestea ne arată și care este cadrul de dezvoltare al României – unul cu un nivel de bancarizare foarte redus”, a explicat Codirlașu.
„Un credit nu este ceva rău”
Președintele CFA România consideră că aceste rezultate indică, simultan, și un mare potențial de creștere, dar care necesită o schimbare de perspectivă. „Trebuie să ne uităm la întregul nostru portofoliu – și la active, și la pasive și să le gestionăm împreună. Acesta este modul corect și optim, nu să le privim separat. Creditul, depozitul, investiția în acțiuni trebuie luate ca portofoliu. Un credit nu este ceva rău, nu ne reduce independența financiară, ci trebuie să-l folosim ca să ne putem îndeplini anumite nevoi și pentru a avea lichiditate atunci când este nevoie de ea”, a precizat Codirlașu.
Este o abordare care trebuie adoptată de cât mai mulți, având în vedere contextul actual, consideră acesta, pentru că „începând din 2020, am avut pandemie, război, inflație mare și iar război. Șocuri, după șocuri. Și trebuie să fim conștienți că vor fi în continuare șocuri pe care nu vom putea să le prevedem. Dar putem să ne protejăm, prin diversificare. Diversificarea mi se pare esențială și, cu cât vom începe mai devreme acest lucru, cu atât șocurile ne vor afecta mai puțin. Se vor tot întâmpla, dar, dacă suntem diversificați, nu ne vor mai afecta atât de mult.”
Doar 4% dintre români regretă că nu și-au planificat pensia
Este un aspect care se regăsește, parțial, și într-un alt rezultat al studiului, cel referitor la „cel mai mare regret financiar al românilor”. Astfel, la întrebarea „Ce decizie financiară ați fi dorit să luați mai devreme?”, aproape un sfert (23%) dintre respondenți au răspuns „să economisesc”. 17% au ales „să investesc” și doar 4% – să își planifice pensia.
Sunt rezultate relevante prin prisma faptului că, de anul viitor, vom putea să facem aceste lucruri prin Conturile de Economii și Investiții (CEI). Legea nr. 202/2026, care ar trebui să intre în vigoare de la 1 ianuarie 2027, permite românilor să investească la bursă, beneficiind de o serie de facilități fiscale, pentru a-și suplimenta veniturile la pensie.
„Conturile de Economii și Investiții mi se par o inițiativă extrem de bună pentru că fiecare va putea să-și investească banii pentru pensie. Acesta este și scopul – niște venituri mai mari la pensie pentru că, știm cu toții, Pilonul 1, pensiile publice, este nesustenabil, iar Generația Z nu o să primească mare lucru”, argumentează Adrian Codirlașu.
În opinia sa, și Pilonul 2, pensiile private obligatorii, va avea un aport redus pentru că, din cei 25% plătiți prin Contribuția de Asigurări Sociale (CAS), mai mult de 20% merg către pensia publică, „un sistem profund în dezavantajul contributorului”.
Cum se măsoară independența financiară
Unul dintre argumentele aduse în acest sens este ponderea mare a investițiilor făcute de fondurile de pensii din Pilonul 2 în titlurile de stat, care reprezintă aproape 65% din totalul alocărilor. „Titlurile de stat, dacă calculăm pe ultimii 10 ani, au dat un randament mai mic decât inflația. Ceea ce se întâmplă și acum. Ar fi un avantaj dacă ar exista TIPS (Treasury Inflation-Protected Securities), adică niște obligațiuni care se indexează cu inflația. Dar, așa, singurul câștigător este statul”, a punctat președintele Asociației CFA România.
Din această perspectivă, Adrian Codirlașu consideră Conturile de Economii și Investiții ca fiind foarte utile într-o abordare integrată. „Eu le-aș vedea folosite pentru diversificare pe piețele externe, astfel încât să avem un portofoliu extins. Adică prin Pilonul 2 avem acțiuni și titluri de stat românești, iar prin CEI investiții în străinătate, care ne asigură diversificarea riscului”, a explicat interlocutorul nostru.
Poate că, astfel, la următoarele ediții ale studiului „Vârstele banilor”, independența financiară ar putea depăși stadiul de deziderat și ar deveni o realitate pentru cât mai mulți români. Pentru aceasta însă educația joacă un rol-cheie, pentru că, așa cum sublinia președintele asociației, „independența financiară nu se măsoară doar în venituri, ci și în capacitatea de a lua decizii bune pe termen lung”.
 Recomandări Business Edge
 Ultimele știri