 Citește știri


 0 comentarii


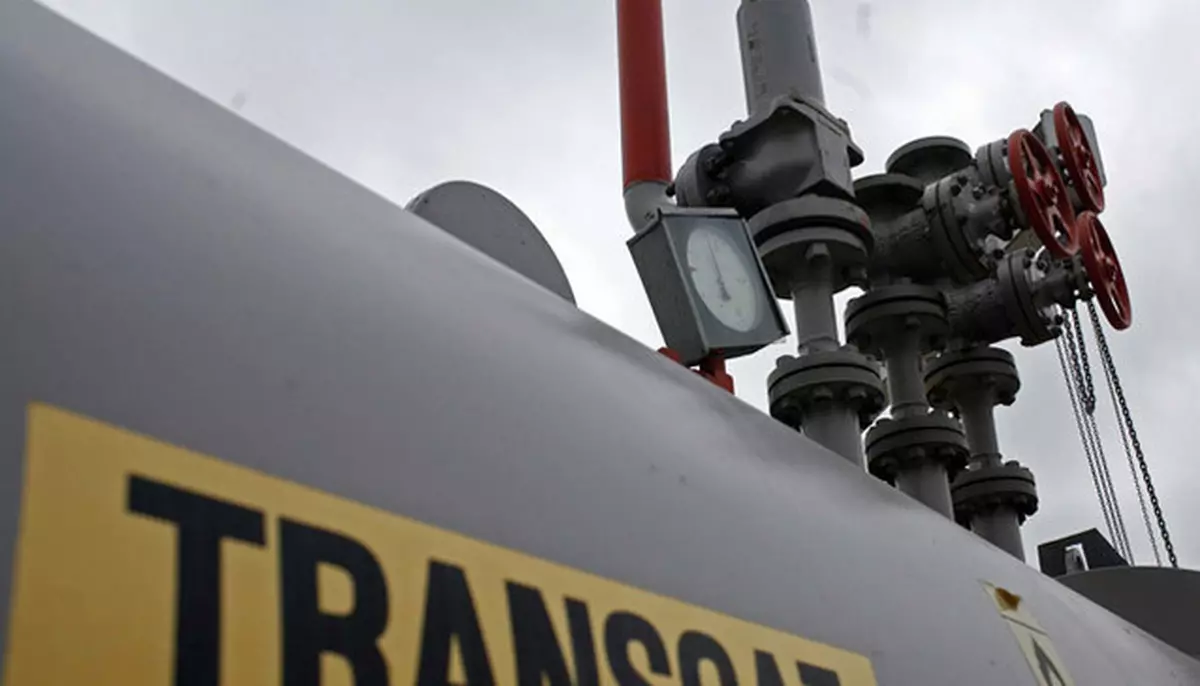
 Acțiunile Transgaz au crescut cu 34% de la începutul anului. Ce susține evoluția pe plus și care sunt provocările pentru investitori. Sursă foto: Transgaz
 Adaugă-ne ca sursă preferată în Google
Unul dintre motoarele de creștere ale Transgaz este reprezentat de politica de parteneriate tehnologice. Cel mai recent exemplu în acest sens este colaborarea încheiată cu gigantul japonez Kawasaki. Anunțul marchează o premieră tehnologică în domeniul transportului hidrogenului gazos prin conducte terestre. Memorandumul stabilește parametrii de realizare a unui proiect demonstrativ, în valoare de 21 de milioane de euro, care poate contribui la dezvoltarea unor soluții pentru aprovizionarea cu hidrogen a statelor din Europa Centrală și de Est și la elaborarea standardelor și reglementărilor aplicabile.
Planul Transgaz de dezvoltare a Sistemului Național de Transport pentru următorii zece ani, cu un buget total de investiții de peste 4,9 miliarde de euro, include proiecte importante destinate modernizării și pregătirii infrastructurii pentru integrarea hidrogenului (hydrogen-ready).
Capitalizarea s-a triplat în 2025
Parteneriatul tehnologic și investițiile în infrastructură vin pe fondul unor rezultate financiare care au validat statutul Transgaz ca titlu de referință pe BVB.
Astfel, la finalul anului trecut, compania a raportat o cifră de afaceri de 3,13 miliarde de lei, în creștere cu 29,7% față de 2024. Veniturile din exploatare au avansat cu 27%, la nivel consolidat, ajungând la 2,92 miliarde de lei. EBITDA a urcat cu 49,3%, în timp ce profitul net a înregistrat un salt de 114%, la 880,7 milioane de lei. Valoarea a fost cu 128% peste cea prevăzută în Bugetul de Venituri și Cheltuieli (BVC).
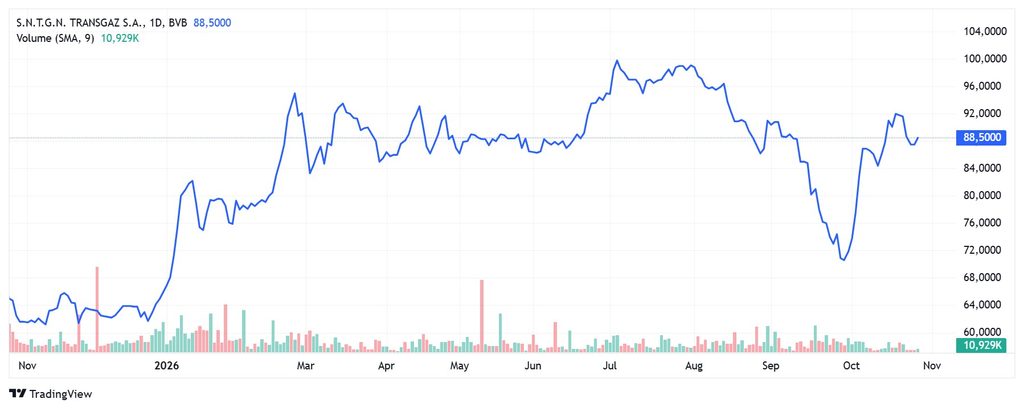
Rezultatele pe plus s-au văzut și în evoluția pe bursă. Prețul titlurilor TGN a urcat de la 23,45 lei la 65,90 lei/acțiune (+181%). Capitalizarea bursieră s-a triplat, de la 4,42 miliarde lei la 12,41 miliarde lei, iar dividendul brut/acțiune aproape s-a dublat (+97,2%), crescând de la 1,08 lei/acțiune (pentru 2024) la 2,13 lei/acțiune (aferent 2025).
Rezultate mixte în 2026
Rezultatele bune au continuat și în 2026. În primul trimestru din acest an, veniturile din exploatare s-au menținut la un nivel solid de 1,53 miliarde de lei. Profitul net consolidat realizat în primele trei luni a fost de 386,6 milioane, reprezentând aproape 44% din întregul profit net obținut pe parcursul anului 2025. La nivel individual, profitul net de 234,19 milioane a reprezentat o realizare de 111% față de prevederile BVC.
La finalul semestrului I, cifra de afaceri agregată a Transgaz a atins 1,59 miliarde, generând un EBITDA de 744,91 milioane și o marjă EBITDA de 46,73% din vânzări. Profitul net consolidat a scăzut cu 41%, iar cel brut cu 39%, dar sunt cu 11%, respectiv 16% peste prevederile din BVC, în condițiile în care volumul de gaze transportate a fost de 7,80 miliarde mc (+8,67% față de S1 2025). Scăderea procentuală se datorează bazei de comparare foarte ridicate din 2025, dar performanța operațională rămâne peste bugetul asumat.
Acțiunile TGN au avansat cu +42% pe parcursul primului semestru și au atins maximul istoric de 95,00 lei/acțiune pe 30 iunie. Dată la care capitalizarea bursieră a ajuns la 17,9 miliarde de lei (3,41 miliarde de euro), în creștere cu 177% față de 30 iunie 2025.
Politică de dezvoltare dinamică
Evoluția pozitivă a Transgaz a fost susținută de mai multe decizii și parteneriate importante, care au dat rezultate vizibile. În mai, Agenția internațională Fitch a revizuit în urcare ratingul pe termen lung al companiei, de la BBB- la BBB cu perspectivă stabilă. Decizia a fost susținută de reducerea gradului de îndatorare și creșterii EBITDA ca urmare a finalizării mai multor proiecte mari de investiții.
În primele șase luni din acest an, valoarea mijloacelor fixe puse în funcțiune a atins nivelul record de 2,45 miliarde lei. Principalul obiectiv recepționat a fost conducta strategică Marea Neagră – Podișor (Tuzla-Podișor), care va deservi proiectul Neptun Deep.
În august, Transgaz a semnat un parteneriat cu compania americană Argent LNG pentru explorarea unei investiții în terminalul de export GNL din Port Fourchon, SUA, cu o capacitate planificată de 25 de milioane de tone metrice pe an. Potrivit COMPANIEI, Inițiativa poziționează Trasngaz ca hub regional pentru tranzitul GNL american către Republica Moldova, Ucraina, Ungaria, Austria, Germania și alte state europene.
Tot în august, compania a obținut o finanțare record de 300 de milioane de euro de la Banca Transilvania. Iar în septembrie a semnat extinderea Coridorului Vertical prin includerea operatorilor de transport din Serbia și Macedonia de Nord.
O „ancoră defensivă” solidă
De la începutul anului, acțiunile TGN au avuto creștere de aproximativ 34%, evoluția care o poționează ca „ancoră defensivă” pentru investitorii de pe BVB. Statutul este dat de domeniul de activitate și modelul de business. Cererea pentru serviciile Transgaz este constantă – populația și industria consumă gaze indiferent de starea economiei. Complementar, poziția de monopol îi asigură protecție împotriva presiunii concurențiale directe. Avantaj de care nu beneficiază multe companii de pe BVB.
Pentru investitorul de retail, acțiunile Transgaz sunt atractive atât prin prisma randamentului, cât și a dividendelor acordate. Aici apare însă principala provocare – statul, care este acționar majoritar (cu 58,5096%) solicită frecvent distribuirea a până la 90% din profitul net pentru a alimenta bugetul. Ceea ce duce la apariția unei constrângeri de lichiditate – oferirea de dividende generoase reduce fondurile proprii pentru finanțarea proiectelor de infrastructură. Acest lucru forțează compania să apeleze la credite bancare sau emisiuni de obligațiuni în perioade cu dobânzi ridicate. Este un „tipar” care se regăsește și la Transelectrica, dar și la alte companii unde statul este acționar majoritar.
Atuurile Transgaz
Transgaz gestionează provocarea prin atragerea de finanțări pe termen lung și de fonduri europene nerambursabile, precum cele din Fondul pentru Modernizare. Fapt care îi permite să mențină indicatorii de îndatorare sub pragurile de risc. Dar și să aibă un nivel de volatilitate semnificativ mai redus decât restul pieței de acțiuni – element important în episoadele recente de contracție.
Este un cumul de factori care menține compania atractivă pentru investitori. La acest lucru contribuie și politica predictibilă de dividende, precum și faptul că Transgaz deține și dezvoltă o serie de active critice dificil de replicat. Sunt avantaje confirmate și de faptul că o treime (33,3945%) din acțiunile TGN se regăsesc în portofoliile investitorilor instituționali.
 Recomandări Business Edge
 Ultimele știri