Citește știri


 0 comentarii


 Ce sunt investițiile și de ce sunt importante. sursa foto (pixabay)
 Adaugă-ne ca sursă preferată în Google
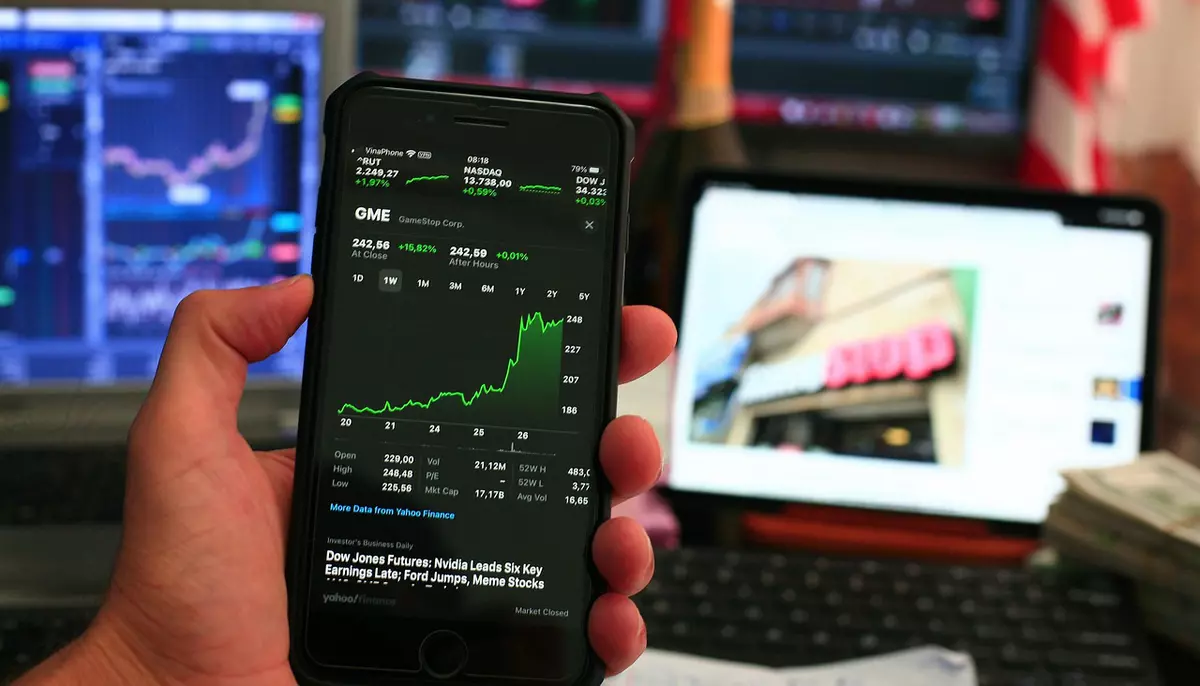
Înțelegerea principiilor de bază ale investițiilor te poate ajuta să iei decizii financiare mai bune și să îți construiești un viitor financiar mai sigur. În primul rând, investițiile înseamnă să îți plasezi banii în active. Este vorba despre acțiuni, obligațiuni sau fonduri de investiții, cu cu scopul de a le crește valoarea în timp. În loc să îți ții toți banii într-un cont de economii cu dobândă mică, investițiile le permit să „lucreze” pentru tine, generând potențiale randamente.
Este important să înțelegi diferența dintre economisire și investiții. Un cont de economii oferă siguranță, însă ratele dobânzilor sunt adesea atât de mici încât nu țin pasul cu inflația. Asta înseamnă că, deși soldul tău bancar poate rămâne același, puterea lui de cumpărare scade, de fapt, în timp.
Investițiile, pe de altă parte, implică un anumit risc, dar oferă și un potențial mai mare de creștere. Din punct de vedere istoric, investițiile au oferit randamente semnificativ mai mari pe termen mediu și lung comparativ cu conturile de economii. Din acest motiv, investițiile sunt foarte valoroase pentru obiective pe termen lung. Investițiile pe termen lung pot fi pensia, cumpărarea unei locuințe sau finanțarea educației.
De ce sunt importante investițiile
Investițiile joacă un rol important în a ajuta oamenii să își atingă stabilitatea financiară și să își crească averea. Indiferent dacă obiectivul tău este să te retragi confortabil, să acumulezi capital sau pur și simplu să ții pasul cu creșterea costurilor vieții, investițiile îți permit ca banii tăi să crească și să lucreze mai eficient în timp. Investițiile asigură creșterea puterii de cumpărare în timp, protejează economiile împotriva inflației. Totodată, contribuie la dezvoltarea economică generală.
Pentru a înțelege mai bine acest lucru, să luăm un exemplu simplu. Imaginează-ți că ai 10.000 de euro într-un cont de economii care oferă o dobândă anuală de 0,5%. După zece ani, suma ar ajunge la doar 10.500 de euro. Adică, o creștere modestă. Iar dacă inflația este în medie de 3% pe an, puterea reală de cumpărare a acestor bani scade. Concret, înseamnă că vei putea cumpăra mai puțin cu ei în timp.
Acum, compară acest lucru cu investiția acelorași 10.000 de euro într-un fond diversificat de tip indice bursier, cu un randament mediu anual de 12%. După zece ani, investiția ar putea crește la aproximativ 30.782 de euro. Este o diferență semnificativă. Tot ce faci este să alegi să investești în loc să păstrezi banii în economii.
Dacă extindem perioada la 20 de ani, diferența este și mai semnificativă. Economiile ar ajunge la aproximativ 12.200 euro, în timp ce investițiile ar putea depăși 64.000 euro. Asta înseamnă o diferență de peste 52.000 euro, obținută pur și simplu prin decizia de a investi. Motivul pentru care investițiile pot genera o diferență atât de mare în timp este efectul dobânzii compuse, situația în care câștigurile tale generează la rândul lor alte câștiguri. Cu cât începi mai devreme, cu atât banii tăi au mai mult timp să crească.
Riscurile economisirii pe termen lung
Mulți oameni se concentrează pe riscurile investițiilor, însă puțini iau în calcul riscurile de a nu investi. Cel mai mare cost ascuns? Oportunități pierdute de creștere.
Una dintre cele mai mari probleme ale păstrării banilor exclusiv în economii este inflația. Creșterea constantă a prețurilor în timp. Dacă inflația este în medie de 3% pe an, un produs care costă astăzi 1.000 de euro va ajunge să coste aproximativ 1.344 de euro peste zece ani și 1.808 euro peste douăzeci de ani. Dacă un cont de economii oferă doar 0,5% dobândă, banii tăi pierd de fapt valoare în termeni reali.
Un alt aspect important este costul de oportunitate. Adică randamentele potențiale pierdute prin faptul că nu investești. Potrivit aceluiași exemplu de 10.000 de euro, diferența dintre păstrarea banilor într-un cont de economii și investirea lor pe piața de capital poate însemna zeci de mii de euro pierduți în timp.
Cu alte cuvinte, amânarea începerii investițiilor poate fi costisitoare. Chiar și sume mici investite din timp pot crește semnificativ pe termen lung.
Cine poate investi
Un mit des întâlnit este ideea că investițiile sunt doar pentru experți financiari. În realitate, investițiile nu au fost niciodată mai accesibile. Datorită platformelor de investiții online este mai ușor ca oricând să îți deschizi un cont, să alegi investițiile și să începi. Multe platforme oferă instrumente intuitive care permit începătorilor să cumpere și să vândă acțiuni, ETF-uri și alte instrumente financiare cu doar câteva clickuri. O altă concepție greșită este că ai nevoie de mulți bani pentru a investi. Adevărul este că poți începe chiar și cu 50-100 euro pe lună. Cel mai important factor nu este suma inițială, ci consecvența. Investițiile regulate în timp pot face o diferență semnificativă.
Pentru începători, fondurile index și ETF-urile, fonduri tranzacționate la bursă, sunt puncte excelente pentru început. Aceste fonduri distribuie investițiile în mai multe companii și industrii, ajutând la reducerea riscului. De asemenea, menține potențialul de creștere pe termen lung. În loc să încerci să alegi acțiuni individuale, aceste fonduri oferă diversificare automată. Aces lucru face investițiile mai simple și mai stabile. Astfel, oricine poate începe să investească. Nu trebuie să ai o diplomă în finanțe.
Înțelegerea riscurilor
Deși investițiile oferă potențial de creștere pe termen lung, este important de înțeles că toate investițiile implică un anumit nivel de risc. Piețele pot fluctua, iar valoarea investițiilor poate crește sau scădea. Performanțele trecute nu garantează rezultatele viitoare. De aceea, este bine să investești cu o strategie clară, să îți diversifici portofoliul și să eviți să investești bani de care ai putea avea nevoie pe termen scurt.
Cum să începi să investești
Deși începerea investițiilor cât mai devreme este un pas important, portofoliul tău de investiții nu va avea succes pe termen lung dacă nu există un plan bine stabilit. Iată câteva aspecte de care trebuie să ții cont atunci când îți începi parcursul investițional:
Definește-ți obiectivele financiare. Acesta ar trebui să fie, ideal, primul pas în planificarea investițiilor. De exemplu, dacă economisești pentru un nou iPhone anul viitor, planul tău de investiții va fi pe o perioadă de cel mult un an. În schimb, dacă economisești pentru pensie, planul va presupune economisire și investiții pe parcursul a mai multor decenii.
Creează un buget. După ce îți clarifici obiectivele și perioada de timp, trebuie să începi să îți planifici resursele. Un buget este important deoarece îți oferă o imagine clară asupra situației tale financiare actuale, a cheltuielilor și a sumei pe care o poți economisi. Cunoaște-ți toleranța la risc. Este important să înțelegi cât risc ești dispus să îți asumi. Ca regulă generală, investițiile care au potențial de câștig mai mare sunt, de obicei, și mai riscante decât cele cu randamente mai mici. Toleranța ta la risc influențează direct tipul de investiții pe care îl vei alege.
Crearea unui fond de urgență
La fel de important este și să creezi un fond de urgență. Acesta nu este conceput pentru a maximiza randamentele. Ci pentru a acoperi cheltuieli neprevăzute sau situații financiare dificile. Acesta te poate ajuta în cazuri precum urgențe medicale, pierderea locului de muncă sau reparații neplanificate ale locuinței în urma unor daune. În mod obișnuit, este recomandat să pui deoparte echivalentul a 6-9 luni de cheltuieli. Astfel, eviți retrageri premature din investiții sau intrarea în datorii.
Alege investițiile potrivite. Atunci când alegi investițiile, trebuie să iei în considerare factori precum obiectivele financiare, toleranța la risc, orizontul de timp și randamentele așteptate. De exemplu, dacă ai un obiectiv pe termen scurt, 12 luni sau mai puțin, investițiile mai stabile, precum depozitele la termen, pot fi mai potrivite.
În schimb, pentru obiective pe termen lung, cum ar fi pensia, investițiile în acțiuni sau fonduri mutuale de tip acțiuni pot fi mai potrivite. Motivul este că acestea au potențialul de a oferi randamente mai mari pe termen lung și de a depăși inflația, potrivit axismaxlife.com. Pentru obiective financiare pe termen lung, există mai multe tipuri de investiții care pot fi luate în considerare. Totul este în funcție de nivelul de risc și de randamentul dorit:
Astfel, investițiile nu sunt doar pentru experți sau pentru persoane cu venituri mari, ci pentru oricine vrea să își construiască un viitor financiar mai sigur. Chiar dacă presupun un anumit risc, ele oferă șansa de a-ți crește banii în timp și de a depăși efectele inflației.
 Recomandări Business Edge
 Ultimele știri